انسداد هرمز؛ اقتصاد جنوب خلیج فارس زیر فشار
- 23 مهر 1405 – 02:53
- اخبار اقتصادی
- اخبار اقتصاد جهان
اختلال هرمز صادرات و اقتصاد کشورهای شورای همکاری خلیج فارس را با فشار مالی نامتوازن روبهرو کرد.
اقتصادی
بهگزارش خبرگزاری تسنیم، تنگه هرمز، بهعنوان حیاتیترین گلوگاه دریایی انتقال هیدروکربنهای جهان و مسیر مشترک خروج بخش عمده صادرات شش اقتصاد عضو شورای همکاری خلیج فارس (GCC)، با اختلالی مواجه شده است که از 28 فوریه 2026 آغاز شد.
این بحران نشان میدهد که چگونه یک محدودیت خارجی میتواند کشورهای همسایه و صادرکننده انرژی را با وجود برخورداری از چارچوب مشترک تثبیت نرخ ارز بهدلیل تفاوتهای جغرافیایی دسترسی به خطوط لوله و فضای مالی با شدتهای متفاوتی تحت تأثیر قرار دهد.
گزارش حاضر ابعاد این اختلال و تغییرات آن طی هفت ماه، آثار نامتوازن آن بر صادرات نفتی و غیرنفتی شش اقتصاد عضو شورای همکاری خلیج فارس و نحوه انتقال این آسیبها به رشد اقتصادی و بودجههای عمومی را بررسی کرده است.
ابعاد اختلال در تنگه هرمز
براساس آمارهای رسمی و ثبت شده سال 2024 یعنی کمتر از دوسال قبل از حمله آمریکا و رژیم صهیونیستی به ایران روزانه حدود 20 میلیون بشکه نفت از تنگه هرمز عبور کرده که معادل نزدیک به 20 درصد مصرف جهانی نفت خام، میعانات ، مشتقات و بیش از یکچهارم تجارت دریایی نفت در جهان بود.
این درحالی است که پس از آغاز درگیریها در آوریل 2026 تولید نفت خام هفت عضو گروه اوپکپلاس (OPEC+) که در حاشیه این تنگه قرار دارند به 14.6 میلیون بشکه در روز کاهش یافت؛ رقمی که حدود 40 درصد کمتر از سطح تولید فوریه بود. عراق و کویت نیز از اوایل مارس، همزمان با تکمیل ظرفیت مخازن ذخیرهسازی، روند توقف تولید را آغاز کردند.
از سوی دیگر توافق کوتاهمدت میان ایالات متحده و ایران باعث شد تنگه هرمز از اواسط ژوئن بدون دریافت عوارض بازگشایی شود؛ اما این توافق در اوایل ژوئیه به دلایل مختلف از هم پاشید و از آن تاریخ تا کنون مذاکرات درباره ایجاد یک «کریدور میانی» تحت نظارت در آبهای عمان و ایران و همچنین درخواست ایران برای دریافت حق ترانزیت معادل 5 تا 7 درصد ارزش محمولهها تاکنون به ایجاد سازوکاری پایدار منجر نشده است.
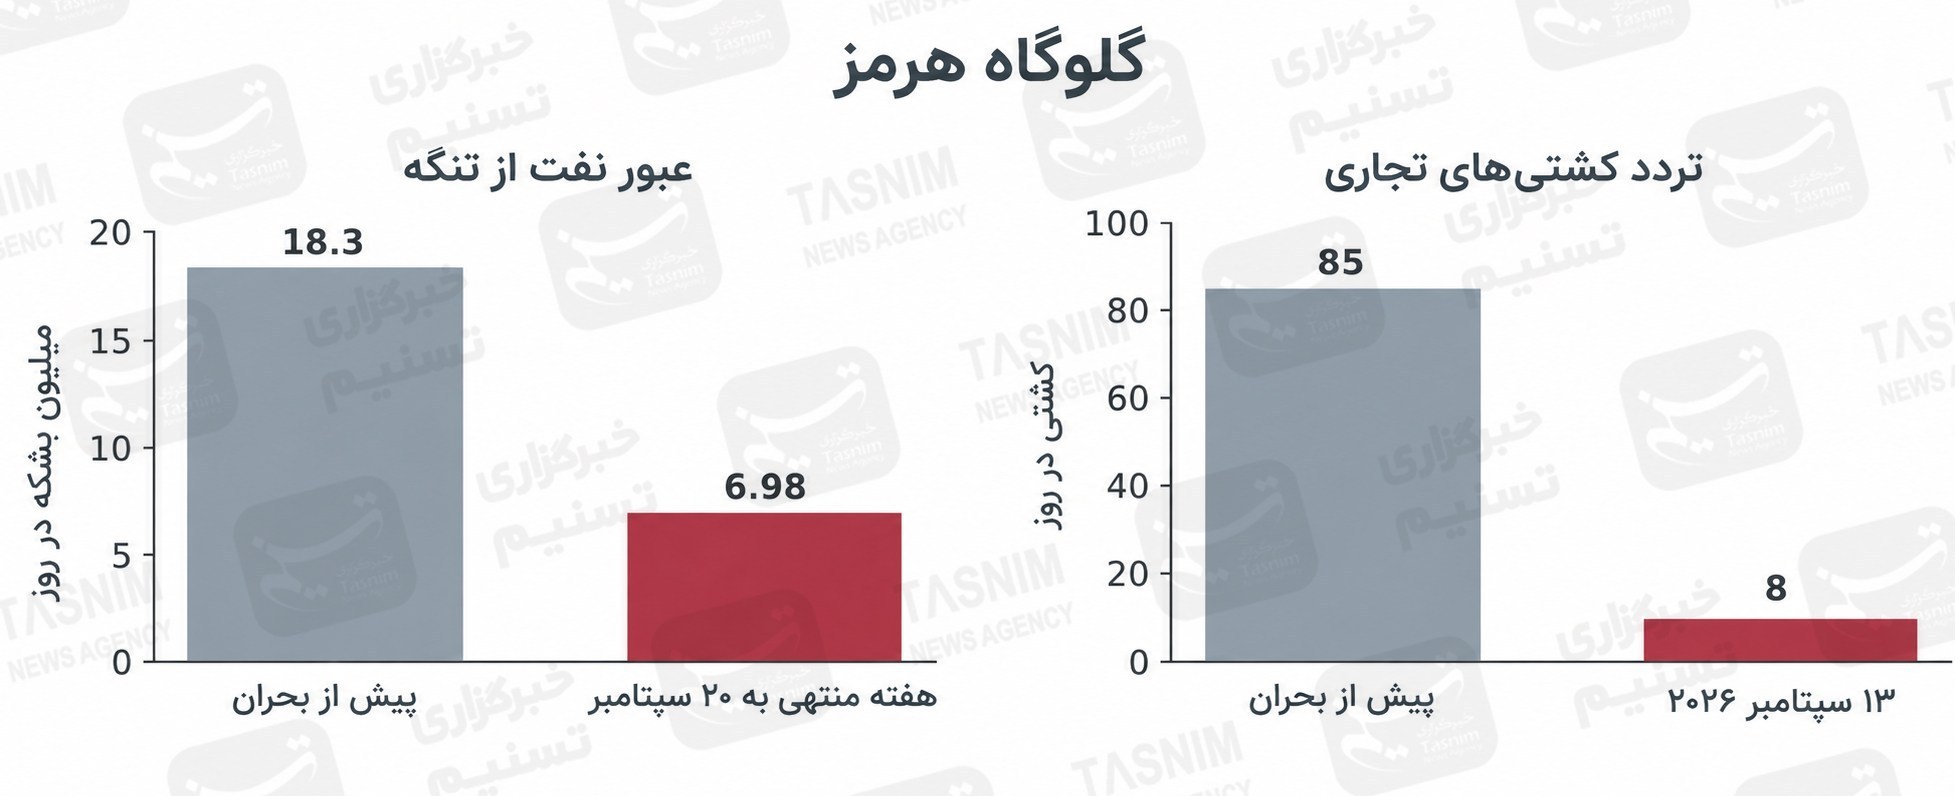
در همین حال دادههای مربوط به حجم نفت و تعداد تردد کشتیها نیز از افت شدید فعالیت در این گذرگاه حکایت دارند به صورتی که در هفته منتهی به 20 سپتامبر، میانگین حجم نفت ترانزیتشده به حدود 7 میلیون بشکه در روز رسید که تقریباً 38 درصد سطح پایه 18.3 میلیون بشکهای پیش از بحران بود و تعداد تردد روزانه کشتیها در مقایسه با میانگین معمول حدود 85 مورد به ارقام تکرقمی کاهش یافت.
به این ترتیب تفاوت میان نسبت حجم نفت باقیمانده و تعداد تردد کشتیها نشان میدهد جریانهای محدود باقیمانده عمدتاً بر نفتکشهای غولپیکر حمل نفت خام متمرکز شدهاند.
ابهام بازار انرژی زیر سایه جنگافروزی ترامپ
تأثیر اختلال بر صادرات نفت خام
این درحالی است که برخلاف برخی تصورها و معادلات ایجاد شده تشدید تنشها برای تولیدکنندگان حوزه خلیج فارس طبق الگوی معمول شوک نفتی که در آن افزایش قیمتها به درآمدهای بادآورده منجر میشود تاکنون محقق نشده است. به صورتی که قیمت نفت برنت در اوایل درگیریها از 120 دلار در هر بشکه عبور کرد و در اواسط سپتامبر در حدود 104 دلار تقریبا ثابت ماند.
اما درحالت کلی نباید فراموش کرد که درآمد نفتی حاصلضرب قیمت در حجم صادرات است و در مناطقی که مسیر جایگزینی برای صادرات وجود نداشته کاهش حجم صادرات بخشی از اثر افزایش قیمت را خنثی کرده است.
به عنوان مثال خط لوله شرق به غرب عربستان سعودی به مقصد ینبع، که ظرفیت آن اخیراً از 5 میلیون به حدود 7 میلیون بشکه در روز افزایش یافته، بخشی از جریان نفت را منتقل میکند. از این میزان، حدود 2 میلیون بشکه در روز به پالایشگاههای داخلی اختصاص مییابد و تقریباً 5 میلیون بشکه برای صادرات باقی میماند؛ حجمی که همچنان کاهش قابلتوجهی در مقایسه با سطح معمول صادرات محسوب میشود.
در همین حال به گزارش آژانس بینالمللی انرژی، خط لوله حبشان به فجیره، با ظرفیت نزدیک به 1.5 تا 1.8 میلیون بشکه در روز، به امارات متحده عربی امکان داد تا صادرات خود را تا ژوئن به حدود 85 درصد سطح پیش از بحران بازگرداند. با این حال، حملات به فجیره نشان داد که مسیر جایگزین نیز میتواند هدف قرار گیرد و در عین حال کویت، قطر و بحرین هیچ مسیر جایگزین دریایی در اختیار ندارند.
کاهش قابل توجه عرضه LNG در خلیج فارس
گاز طبیعی مایع و هلیوم؛ آسیبپذیری شدید قطر
نگاه دقیقتر به آمارهای رسمی ثبت شده هنگام افزایش تنشها نشان میدهد قطر شدیدترین شوک را در میان کشورهای عضو شورای همکاری خلیج فارس طی این دوره تجربه کرده است. به صورتی که این کشور در سال 2024 تأمینکننده 18.8 درصد گاز طبیعی مایع (LNG) جهان بود و سومین سهم بزرگ جهانی را در اختیار داشت و تقریباً تمام صادرات این محصول نیز از طریق تنگه هرمز انجام میشد.
اما درپی افزایش تنشها در منطقه شرکت قطر انرژی در اوایل مارس وضعیت «قوه قهریه» یا فورس ماژور اعلام کرد به این دلیل که حملاتی به راسلافان در روزهای 18 و 19 مارس نیز به واحدهای مایعسازی گاز و مجتمع تبدیل گاز به مایع موسوم به «پرل» آسیب رساند.
این درحالی است که مدیرعامل قطر انرژی زیان سالانه این شرکت را نزدیک به 20 میلیارد دلار برآورد کرده و زمان موردنیاز برای تعمیرات کامل را سه تا پنج سال تخمین زده است. طولانی بودن زمان تحویل توربینهای تخصصی کمپرسور و سرمایش، عامل محدودکننده اصلی در این روند عنوان شده است.
از سوی دیگر اختلال در صادرات گاز مایع طبیعی (LNG)، بازار جهانی هلیوم را به عنوان یکی از محصولات جانبی فرآوری گاز طبیعی نیز تحت تأثیر قرار داده تاجایی که اساس دادههای سازمان زمینشناسی ایالات متحده قطر در سال 2025 حدود 63 میلیون مترمکعب از این گاز یعنی چیزی معادل یک سوم تولید جهان را تأمین کرده است.
نکته جالب توجه اینجاست که هلیوم مادهای حیاتی برای ساخت نیمهرساناها در کره جنوبی و تایوان به شمار میرود که براساس آمارهای رسمی ثبت شده تا اواخر اوت (مرداد)، فعالیت کارخانه هلیوم-2 قطر تنها با یکچهارم ظرفیت اسمی خود فعالیت کرده و کارشناسان براین باورند که تداوم این اختلال در هر ماه، خریداران را به سمت منابع جایگزین در ایالات متحده، روسیه و الجزایر سوق میدهد.
به این ترتیب و براساس آمارهای ثبت شده قطر در این دوره علاوه بر کاهش درآمدهای جاری با خطر ازدستدادن سهم بلندمدت خود در بازارهایی مثل گاز و هلیوم نیز مواجه است.
رشد تقاضای کود حیوانی زیر سایه کمبود کود شیمیایی
کودها و گوگرد؛ افت صادرات در کنار افزایش قیمتها
آنطور که آمارها نشان میدهد منطقه خلیج فارس (کشورهای عربی حاشیه این خلیج) به همراه ایران، حدود 36 درصد صادرات جهانی اوره معادل نزدیک به یکسوم حجم کل تجارت جهانی این محصول را در اختیار دارد و ایران، قطر و عربستان سعودی از بزرگترین صادرکنندگان اوره در منطقه محسوب میشوند.
این درحالی است تعطیلی و توقف فعالیتها در پی اختلال تنگه هرمز ظرفیت صادرات منطقهای اوره شامل سهم ایران را به میزان تقریبی 21 میلیون تن در سال و ظرفیت صادرات دیآمونیوم فسفات (DAP) را حدود 4 میلیون تن محدود کرده است که این روند عاملی در صدور هشدار امنیت غذایی در برخی مناطق جهان شده است.
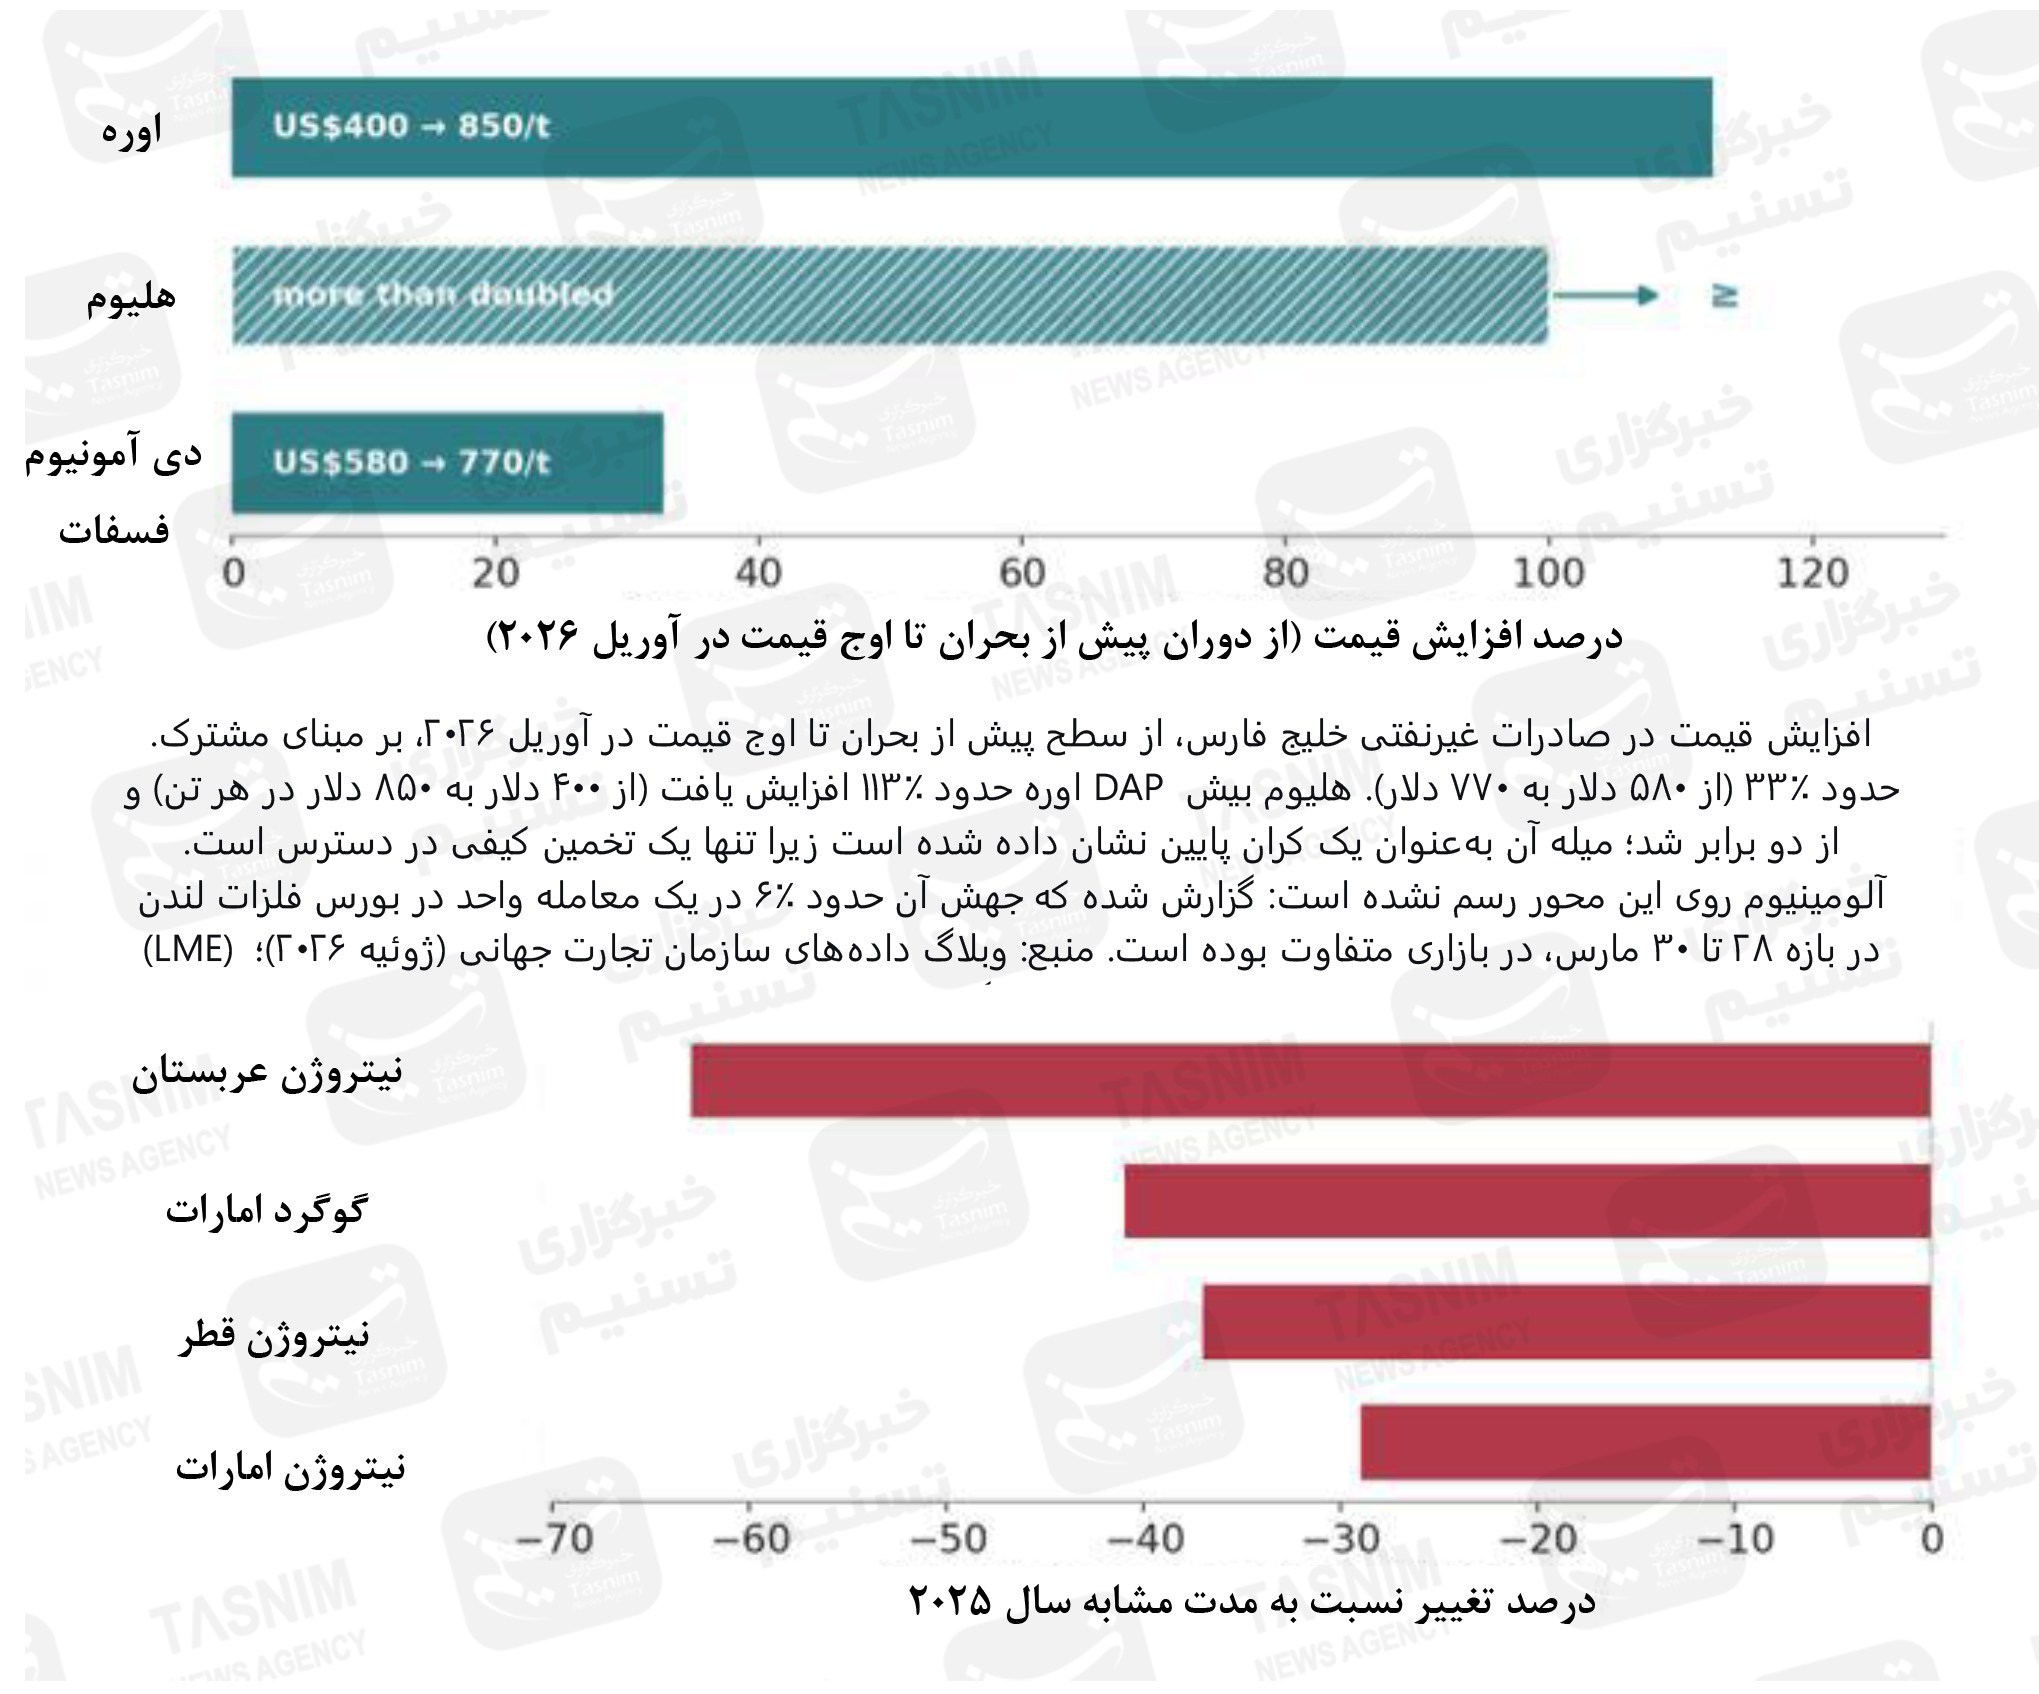
بر اساس گزارش سازمان تجارت جهانی قیمت اوره نسبت به قبل از حمله آمریکا و رژیم صهیونیستی به ایران بیش از دو برابر شده و از حدود 400 دلار در هر تن به بیش از 850 دلار در آوریل (اسفند) رسید؛ هرچند این قیمت در ژوئن (خرداد) به 453 دلار در هر تن کاهش یافت، اما همچنان قیمت نسبت به قبل ازتنشها بالاست و البته دسترسی به این ماده حیاتی برای کشاورزی در برخی مناطق از جمله آسیا و آفریقا محدود شده است.
دادههای تطبیقی تجارت نشان میدهد صادرات ترکیبات نیتروژنی در نیمه نخست سال 2026 برای عربستان سعودی 63 درصد، قطر 37 درصد و امارات متحده عربی 29 درصد کاهش یافته و در عین حال صادرات گوگرد نیز با افت شدیدی مواجه شد.
به این ترتیب که منطقه خلیج فارس طی دهه گذشته نزدیک به نیمی از تجارت جهانی این محصول را در اختیار داشته، اکنون به دلیل تنشها رفته رفته درحال از دست دادن جایگاه در بازارهای بینالمللی این ترکیبات است. با این حال، افزایش قیمتها برای تولیدکنندگان عضو شورای همکاری خلیج فارس درآمد بادآوردهای به همراه نداشت؛ زیرا کارخانهها برای جلوگیری از تکمیل ظرفیت مخازن ذخیرهسازی، با نرخ تولید پایینتری فعالیت میکردند.
بحران انرژی در اقتصادهای شکننده آسیایی نمایان شد
آلومینیوم؛ افت تولید و آشکارشدن ضعف زنجیره تأمین
از سوی دیگر در بخش فلزات کشورهای عضو شورای همکاری خلیج فارس حدود 8 تا 9 درصد آلومینیوم اولیه جهان و تقریباً یکچهارم تولید این فلز در خارج از چین را تأمین میکنند. بیش از 80 درصد تولید منطقه نیز صادر میشود.
کارشناسان براین باورند که صنعت آلومینیوم در منطقه خلیج فارس از چهار مسیر تحت تأثیر قرار گرفته که عبارت است از مسدودشدن صادرات، قطع واردات آلومینا، حملات موشکی به واحدهای تولیدی و کمبود گاز طبیعی و همگی در نهایت به کاهش درآمدهای صادراتی منطقه دامن زده است.
در گزارشهای منتشر شده آمده است منطقه تنها دو پالایشگاه آلومینا دارد که نیاز شش کارخانه ذوبسازی را تأمین میکنند که 28 مارس، موشکها به کارخانه ذوبسازی الطویله متعلق به شرکت آلومینیوم جهانی امارات (EGA) در ابوظبی و همچنین کارخانه شرکت آلومینیوم بحرین (Alba) اصابت کردند و روند تولید مختل شد. این درحالی است که کمبود گاز نیز باعث شد شرکت قطر آلومینیوم (Qatalum) در 3 مارس فعالیت خود را متوقف کند.
این درحالی است که تا سپتامبر گذشته، کارخانه الطویله متعلق به EGA با حدود 18 درصد ظرفیت خود فعالیت میکرد و فروش شرکت Alba در سهماهه دوم نسبت به مدت مشابه سال قبل 32 درصد کاهش را ثبت کرده است و در نهایت مجموع تولید آلومینیوم منطقه نیز به حدود 38 درصد سطح پیش از جنگ رسید.
تحلیلگران پیشبینی میکنند تولید منطقه در سال 2026 بین 3 تا 3.5 میلیون تن یعنی رقمی معادل حدود 5 درصد عرضه جهانی آلومینیوم کاهش یابد.
بحران انرژی جهان در حال تبدیل شدن به بحران ارزی
اثرات کلاناقتصادی؛ پیشبینی انقباض اقتصادهای منطقه
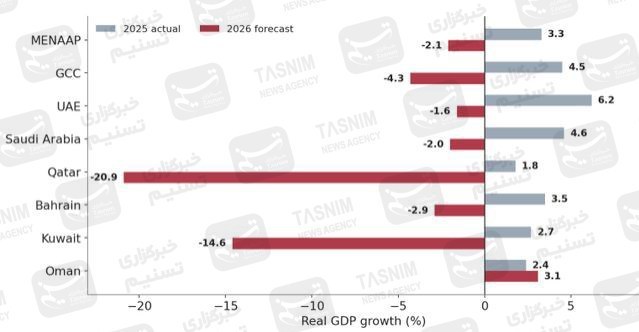
بهروزرسانی اکتبر بانک جهانی از تغییر شدید چشمانداز اقتصادی منطقه در مقایسه با سال 2025 حکایت دارد. بر این اساس، نرخ رشد منطقه خاورمیانه، شمال آفریقا، افغانستان و پاکستان (MENAAP) از 3.3 درصد به انقباض پیشبینیشده 2.1 درصد تغییر میکند. رشد کشورهای عضو شورای همکاری خلیج فارس نیز از 4.5 درصد به انقباض پیشبینیشده 4.3 درصد میرسد.
در میان اعضای شورا، قطر با انقباض 20.9 درصدی و کویت با انقباض 14.6 درصدی با شدیدترین افت اقتصادی مواجه خواهند شد؛ درحالیکه برای عمان رشد 3.1 درصدی پیشبینی شده و در عین حال پیشبینی میشود اقتصاد عربستان سعودی 2 درصد، امارات متحده عربی 1.6 درصد و بحرین 2.9 درصد منقبض شود که با نگاهی دقیقتر در مییابیم که این پیشبینیها با برآوردهای پیشین صندوق بینالمللی پول تفاوت دارند.
از سوی دیگر بانک جهانی برای سال 2027 و با فرض کاهش تدریجی تنشها و عادیشدن مسیرهای صادراتی، بازگشت رشد 8.6 درصدی را برای مجموع کشورهای عضو شورای همکاری خلیج فارس پیشبینی میکند. این چشمانداز شامل رشد 26.7 درصدی قطر، 22 درصدی کویت، 9.5 درصدی امارات متحده عربی، 7.9 درصدی عربستان سعودی، 4.2 درصدی بحرین و 3.4 درصدی عمان است.
نرخهای بالای پیشبینیشده برای بازگشت رشد در قطر و کویت تا حدی ناشی از اثر پایه پس از انقباض شدید سال 2026 است. با این حال، این ارقام همچنان پیشبینی هستند و نباید آنها را نتایج تحققیافته تلقی کرد و عملکرد اقتصادی سهماهه دوم نیز این الگو را تأیید میکند.
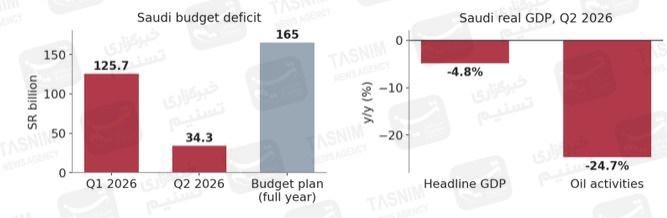
بطور کلی تولید ناخالص داخلی واقعی عربستان سعودی در این دوره نسبت به مدت مشابه سال قبل 4.8 درصد کاهش یافت بهصورتی که براساس آمارهای رسمی ثبت شده فعالیتهای بخش نفت 24.7 درصد افت کرده و 5.4 واحد درصد از نرخ رشد کاست؛ با این حال، اقتصاد غیرنفتی همچنان در حال گسترش بود.
بر این اساس، شوک واردشده در ابتدا عمدتاً ناشی از کاهش حجم تولید و متمرکز بر بخش هیدروکربن بود، اما دامنه اثرگذاری آن بهتدریج گسترش یافته است.
تأثیرات نابرابر بر تولید ناخالص داخلی
بستهشدن هرمز چگونه معادلات سیاسی و امنیت انرژی منطقه را تغییر داد؟
بودجههای عمومی و کسریهای مالی
عربستان سعودی نمونه روشنی از انتقال شوک صادراتی به وضعیت مالی دولت است. کسری بودجه این کشور در سهماهه نخست سال به 125.7 میلیارد ریال رقمی معادل حدود سهچهارم کسری سالانه 165 میلیارد ریالی پیشبینیشده در بودجه اولیه رسید.
این کسری در سهماهه دوم به 34.3 میلیارد ریال کاهش یافت؛ زیرا صادرات از مسیر دریای سرخ و افزایش قیمتها، درآمدهای نفتی را احیا کرد. در نتیجه، مجموع کسری نیمه نخست سال به 160 میلیارد ریال رسید. این درحالی است که برآوردهای بازار کسری کل سال عربستان سعودی را معادل 6 تا 6.6 درصد تولید ناخالص داخلی نشان میدهد.
از سوی دیگر تراز مالی کل کشورهای عضو شورای همکاری خلیج فارس، که صندوق بینالمللی پول آن را منفی 1.4 درصد تولید ناخالص داخلی برآورد میکند، تفاوتهای گسترده میان اعضا را پنهان میسازد.
بحرین، که نفت و آلومینیوم در مجموع بیش از دوسوم درآمدهای دولت آن را تشکیل میدهند و بدهی عمومیاش حدود 150 درصد تولید ناخالص داخلی است، فضای مالی بسیار محدودی برای جذب یا مدیریت شوک را دارد و در همین حال کویت و قطر از داراییهای حاکمیتی فراوان برخوردارند، اما بخش عمده درآمد جاری خود را از دست دادهاند.
هرچند ابوظبی، قطر و کویت در آوریل نزدیک به 10 میلیارد دلار از طریق عرضه خصوصی اوراق قرضه جمعآوری کردند. این اقدام نشان میدهد که حتی ثروتمندترین کشورهای منطقه نیز استقراض را به فروش داراییها در شرایط قیمتهای پایین ترجیح میدهند.
شوک مالی عربستان سعودی
کاهش سرمایهگذاری کشورهای خلیج فارس زیر سایه جنگ
انتقال بحران به بخش خصوصی و اقتصاد گستردهتر
اما وضعیت بخش خصوصی در این منطقه شرایط متفاوتی را تجربه کرد تاجایی که کارنشاسان براین باورند که بخش خصوصی غیرنفتی کشورهای عضو شورای همکاری خلیج فارس از چهار مسیر اصلی تحت تأثیر قرار گرفته است.
نخست، در حوزه تجارت و لجستیک، مسیر تردد کانتینرها تغییر کرده و حق بیمههای ریسک جنگ بهشدت افزایش یافته است. به عنوان مثال بندر جبل علی نیز در بهار، در پی تغییر مسیر محمولهها، با ازدحام مواجه شد.
دوم، تورم وارداتی فشار مضاعفی ایجاد کرده است به این دلیل که کشورهای عضو شورا بخش عمده مواد غذایی و بسیاری از کالاهای واسطهای خود را وارد میکنند و استفاده از مسیرهای جایگزین، هزینه و زمان انتقال کالاها را افزایش میدهد.
سوم، هوانوردی و گردشگری آسیب دیدهاند. به عنوان مثال فرودگاههای کویت و منامه در اوایل درگیریها بهطور کامل فعالیت خود را تعلیق کردند و اکنون با تشدید تنشها در عربستان برخی فرودگاههای این کشور تعطیل شده، در همین حال، مدل اقتصادی دبی و دوحه به برداشت عمومی از امنیت وابسته است.
چهارم، اعتماد اقتصادی و اعتبار تحت تأثیر قرار گرفتهاند. اعلام پروژهها به تعویق افتاده و کندشدن پرداختهای دولتی، مستقیماً پیمانکاران و شرکتهای کوچک و متوسط را تحت فشار قرار داده است.
حالا با درنظر گرفتن چهار وجه تهاجمی به اقتصاد بخش خصوصی و در عین حال توجه به موضوع شاخص مدیران میبینیم شاخصهای مدیران در عربستان سعودی و امارات متحده عربی از انعطافپذیری بیشتر این دو اقتصاد حکایت دارند که ناشی از برخورداری آنها از مسیرهای جایگزین صادراتی آنها است و در مقابل، کویت، قطر و بحرین فاقد چنین پشتوانهای هستند.
به این ترتیب کارشناسان براین باورند که بخش خصوصی با دو خطر بلندمدت و البته قابل توجه روبرو است. به این ترتیب که نخست، احتمال ازدسترفتن سهم بازار در بلندمدت برای کشورهای یاد شده وجود دارد زیرا خریداران آسیایی گاز طبیعی مایع، هلیوم، اوره و آلومینیوم ممکن است قراردادهای بلندمدتی با تأمینکنندگان دیگر امضا کنند.
تایوان و آمریکا: آغاز دور جدیدی از دیپلماسی LNG
این درحالی است که دومین خطر واکنش مالی همسو با چرخه اقتصادی است. به این ترتیب که اگر دولتها برای جبران کسری بودجه، هزینههای سرمایهای و دستمزدها را کاهش دهند، شوک خارجی میتواند به رکود داخلی تبدیل شود. این الگو در اقتصادهای خلیج فارس پس از سالهای 1986، 2015 و 2020 نیز تکرار شده است.
به هرحال و در جمع بندی کلی شرایط اقتصادی در بین کشورهای شورای همکاری خلیج فارس، بانک جهانی پیشبینی میکند در سال 2027 با کاهش تنشها و عادیشدن مسیرهای صادراتی، اقتصاد منطقه رفته رفته به رشد بازگردد، اما چنین بهبودی خطرهای ناشی از ازدسترفتن سهم بازار، آسیبدیدن موجودی سرمایه و اتخاذ سیاستهای مالی همسو با چرخه اقتصادی را از بین نمیبرد.
انتهای پیام/